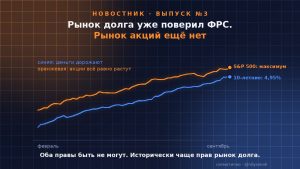
Цифры, которые делают спор острым. Не прогноз, а индикаторы, за которыми смотрят перед большими разворотами:
▪️ Маржинальный долг у рекорда: 1,5 трлн долларов, рост на 77% за год с небольшим. За тридцать лет такой скачок случался четыре раза, три предыдущих закончились крахом доткомов, 2008-м и медвежьим 2022-м. Маржа это кредит, а кредит только что подорожал.
▪️ Байбеки идут на рекорд, к триллиону долларов за год. Главный покупатель акций сегодня не инвесторы, а сами компании, и часто в долг. Опора рынка дорожает ровно в момент разворота ФРС.
▪️ Концентрация: десять компаний занимают 40% индекса, максимум с 1965 года. На пике доткомов было 26%.
▪️ Оценка: коэффициент Шиллера выше 40 с мая. Так надолго он поднимался один раз: с января 1999 по март 2000-го.
Оговорка. Ни один индикатор не таймер. CAPE выше 40 держался четырнадцать месяцев до краха доткомов, и вышедший в январе 1999-го пропустил один из лучших годов в истории. Набор говорит только одно: подушки стали тоньше, а цена ошибки выросла.
За чем слежу (прогнозов не будет, только наблюдаемое):
▪️ кривая доходности: короткие бумаги выше длинных это сигнал перед каждой рецессией последних десятилетий;
▪️ кредитные спреды: расширяются раньше, чем падают акции;
▪️ маржинальный долг: в июле он уже снизился на 5,7%, три месяца подряд будут значить, что заёмные деньги уходят;
▪️ байбеки в отчётах за третий квартал: дорогой долг может ослабить главную опору;
▪️ VIX: когда проснётся, акции согласятся с облигациями.
И параллель. ФРС подняла ставку из-за инфляции, разогнанной нефтью. Наш ЦБ 11 сентября остановил снижение из-за инфляции, разогнанной бензином. Два регулятора в один месяц пришли к одному выводу: шок оказался не разовым.
Кризисы не объявляют. Они видны в расхождениях: когда те, кто ссужает деньги, и те, кто покупает будущее, перестают договариваться о цене. Сейчас они не договорились. Вопрос, на чьих условиях договорятся.
#Новостник@nilysenok